
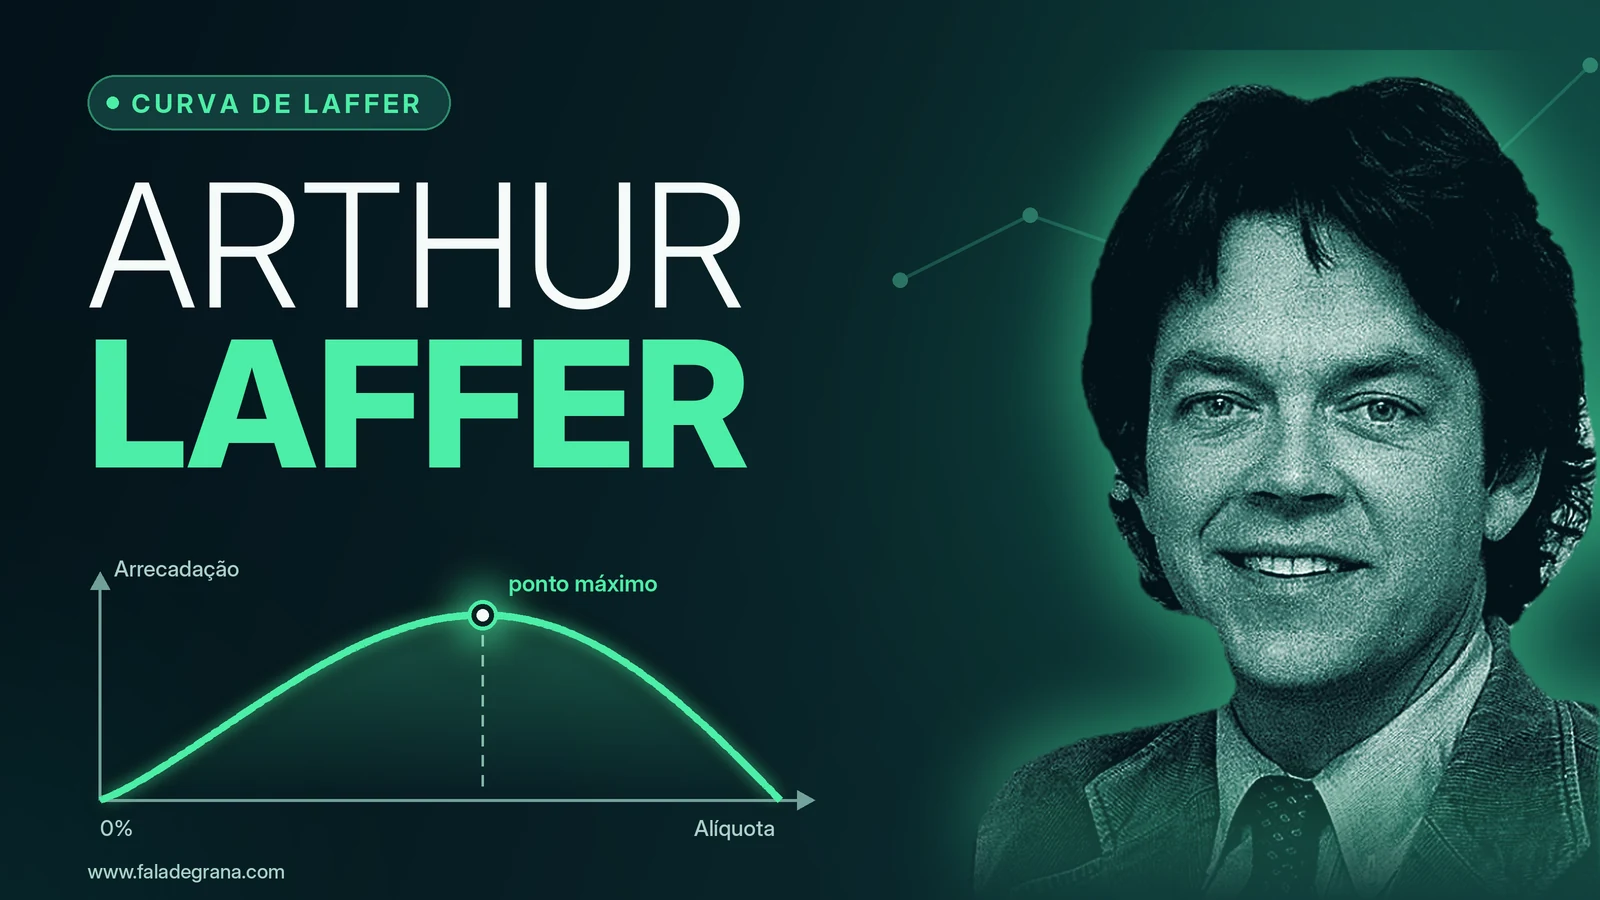
A Curva de Laffer é um modelo econômico que descreve uma ideia simples: aumentar uma alíquota de imposto pode elevar a arrecadação até certo ponto, mas, se a tributação passar a alterar fortemente o comportamento das pessoas e empresas, novos aumentos podem gerar menos atividade, mais planejamento tributário, evasão, informalidade ou mudança da base tributável — e a arrecadação pode crescer menos ou até cair.

Isso não significa que “reduzir impostos sempre aumenta a arrecadação” e também não permite olhar para a carga tributária brasileira e concluir, automaticamente, que o país está do “lado errado” da curva.

Em 2025, a carga tributária bruta do Governo Geral no Brasil foi estimada pelo Tesouro Nacional em 32,40% do PIB. O número é relevante para discutir o tamanho da arrecadação, mas não é a “alíquota” da Curva de Laffer. Essa diferença é essencial para entender o tema corretamente.
Atualizado em outubro de 2026. Este artigo separa teoria, evidência empírica e opinião política para responder duas perguntas diferentes: o que é a Curva de Laffer? e ela prova que o Brasil cobra impostos demais?
Curva de Laffer em uma frase
A Curva de Laffer representa a relação entre alíquota tributária e arrecadação, levando em conta que a base sobre a qual o imposto incide pode mudar quando a tributação muda.
Se a alíquota sobe e a base tributável quase não reage, a arrecadação tende a aumentar. Se a alíquota sobe tanto que a base diminui fortemente, a receita pode parar de crescer ou cair.
Como funciona a Curva de Laffer?

Em sua representação mais conhecida, o eixo horizontal mostra a alíquota do imposto e o eixo vertical mostra a arrecadação.
- Com uma alíquota de 0%, a arrecadação daquele imposto é zero.
- À medida que a alíquota aumenta, a receita tende a crescer.
- Em algum ponto, a resposta econômica dos contribuintes começa a reduzir a base tributável de forma relevante.
- Existe, no modelo, um ponto de arrecadação máxima.
- Depois desse ponto, aumentos adicionais da alíquota podem reduzir a receita.
A representação didática costuma mostrar uma curva em formato de arco. A forma real, porém, não precisa ser uma parábola perfeita e pode ser completamente diferente para cada imposto, país e período.
A matemática por trás da Curva de Laffer
A ideia pode ser resumida por uma relação simples:
Arrecadação = alíquota × base tributável
O detalhe decisivo é que a base tributável não é necessariamente fixa.
Se um imposto sobre determinada atividade sobe de 10% para 20%, a arrecadação não necessariamente dobra. Consumidores e empresas podem mudar de comportamento, reduzir transações, substituir produtos, adiar renda, reorganizar negócios, mudar de jurisdição ou aumentar informalidade e evasão.
Exemplo simples de uma Curva de Laffer
Imagine uma economia hipotética em que a base tributável diminui conforme a alíquota sobe. Os números abaixo são apenas didáticos:
| Alíquota | Base tributável hipotética | Arrecadação |
|---|---|---|
| 10% | R$ 1.000 | R$ 100 |
| 30% | R$ 950 | R$ 285 |
| 50% | R$ 700 | R$ 350 |
| 70% | R$ 400 | R$ 280 |
| 90% | R$ 120 | R$ 108 |
Nesse exemplo, a arrecadação cresce até a alíquota de 50% e depois diminui. Isso não quer dizer que 50% seja uma “alíquota ideal” na vida real. Apenas mostra como a reação da base tributável pode alterar o resultado.
O que é o ponto máximo da Curva de Laffer?
É a alíquota que, dentro do modelo, gera a maior arrecadação possível. Na literatura econômica, ela pode ser chamada de alíquota maximizadora de receita.
Mas existe uma distinção importante: maximizar arrecadação não é necessariamente maximizar bem-estar social.
Um governo pode ter razões para escolher uma alíquota abaixo do ponto de arrecadação máxima se considerar efeitos sobre crescimento, investimento, distribuição de renda, simplicidade, incentivos ou justiça tributária.
Reduzir impostos sempre aumenta a arrecadação?

Não. Esse é o uso incorreto mais comum da Curva de Laffer.
Se uma economia estiver no lado esquerdo da curva — isto é, abaixo da alíquota que maximiza a arrecadação — um corte de imposto tende a reduzir a receita, mesmo que gere algum aumento de atividade econômica.
Para um corte elevar a arrecadação, a resposta da base tributável precisa ser suficientemente grande para compensar a alíquota menor.
Um working paper do FMI, por exemplo, mostrou teoricamente como reduções de alíquotas podem elevar receita quando melhoram fortemente a conformidade e reduzem evasão. Isso demonstra que o efeito é possível — não que ocorra automaticamente em qualquer país ou imposto.
Por que uma alíquota muito alta pode reduzir a base tributável?
Existem vários canais possíveis:
- Menor oferta de trabalho: algumas pessoas podem reduzir horas trabalhadas ou mudar a forma de remuneração.
- Menor investimento: projetos com retorno líquido baixo podem deixar de ser realizados.
- Planejamento tributário: contribuintes reorganizam legalmente operações para pagar menos imposto.
- Evasão e informalidade: alíquotas elevadas podem aumentar o incentivo para ocultar renda ou transações.
- Mudança de consumo: consumidores substituem bens muito tributados.
- Migração de capital ou atividade: recursos e operações podem ser deslocados para outras jurisdições.
- Adiamento de renda: contribuintes podem antecipar ou postergar ganhos conforme a tributação.
A intensidade de cada resposta depende do imposto. Tributar um bem facilmente substituível é diferente de tributar um ativo imóvel; tributar renda do trabalho é diferente de tributar consumo, patrimônio ou lucros.
O que é elasticidade da renda tributável?
Um dos conceitos usados para estimar respostas à tributação é a elasticidade da renda tributável. De forma simplificada, ela mede quanto a renda que aparece na base de cálculo reage a mudanças na tributação líquida.
Quanto maior a capacidade dos contribuintes de mudar comportamento, reorganizar renda ou reduzir a base tributável, mais importante esse efeito se torna para estimar o ponto da curva.
A Curva de Laffer tem uma alíquota universal?

Não. Não existe uma “alíquota de Laffer” universal como 30%, 40% ou 50% que possa ser aplicada automaticamente a qualquer país.
O ponto de máxima arrecadação depende de:
- tipo de imposto;
- base tributável;
- faixa de renda;
- possibilidade de substituição;
- mobilidade de capital e trabalho;
- nível de informalidade;
- capacidade de fiscalização;
- complexidade do sistema;
- confiança nas instituições;
- outros tributos que incidem sobre a mesma atividade.
Carga tributária de 32% do PIB significa alíquota de 32%?
Não. Essa é uma das confusões mais importantes neste debate.
A carga tributária bruta é a relação entre tudo o que os governos arrecadam em tributos e o Produto Interno Bruto:
Carga tributária = arrecadação total ÷ PIB
Já o eixo horizontal de uma Curva de Laffer normalmente representa a alíquota relevante de um imposto ou de um modelo tributário específico.
O Brasil possui IRPF, IRPJ, CSLL, ICMS, ISS, contribuições previdenciárias, tributos sobre consumo, patrimônio, operações financeiras e diversas outras incidências, cada uma com bases e alíquotas distintas.
Portanto, dizer “a carga é 32%, logo estamos depois do pico da Curva de Laffer” é metodologicamente incorreto.
Qual é a carga tributária do Brasil atualmente?
Segundo o Tesouro Nacional, a carga tributária bruta do Governo Geral atingiu 32,40% do PIB em 2025.
O relatório considera a arrecadação dos governos central, estaduais e municipais em relação ao PIB.
| Ano | Carga tributária bruta | Fonte |
|---|---|---|
| 2023 | aprox. 32,0% do PIB em metodologia comparável internacionalmente | OCDE |
| 2024 | 32,20% do PIB | Receita Federal |
| 2025 | 32,40% do PIB | Tesouro Nacional |
Atenção: metodologias estatísticas podem diferir entre instituições e edições. Por isso, números de fontes distintas não devem ser tratados como se fossem uma única série sem conferir os critérios de cálculo.
O Brasil cobra muito imposto?
A resposta depende do que significa “muito”. É possível comparar pelo menos quatro dimensões:
- nível de arrecadação em relação ao PIB;
- quem paga os tributos;
- quais bases são mais tributadas;
- complexidade e custo para cumprir as regras.
Na comparação internacional de 2023 publicada pela OCDE, o Brasil teve relação tributos/PIB de 32,0%, bem acima da média de 21,3% da América Latina e Caribe, mas abaixo da média de 33,9% dos países da OCDE.
Fonte: OCDE — Revenue Statistics in Latin America and the Caribbean 2025: Brazil.
Isso permite afirmar que a carga brasileira é alta em comparação com a média latino-americana, mas não que seja excepcionalmente alta quando comparada aos países da OCDE.
Então por que a sensação de imposto alto é tão forte no Brasil?
O peso percebido da tributação não depende apenas da razão impostos/PIB. A estrutura também importa.
No estudo da carga tributária de 2024, a própria Receita Federal destacou a elevada dependência brasileira de tributação indireta sobre bens e serviços e associou essa característica a um perfil mais regressivo.
Em outras palavras, não basta perguntar “quanto o Brasil arrecada?”. É preciso perguntar de onde a arrecadação vem e como o peso é distribuído.
Para entender os principais tributos brasileiros, veja também nosso guia Impostos: o que são, tipos e como funcionam no Brasil.
O Brasil está do lado errado da Curva de Laffer?
Não existe evidência suficiente para responder isso com uma única frase para o sistema tributário inteiro.
O Brasil possui dezenas de tributos e múltiplas bases. É perfeitamente possível que um imposto específico esteja próximo de um ponto de forte resposta comportamental enquanto outro esteja muito distante.
Um estudo acadêmico publicado em 2019 na revista Interações, analisando dados brasileiros de 1994 a 2014, encontrou aderência aos pressupostos da Curva de Laffer apenas em períodos e categorias específicas, e não como prova simples de que a carga tributária agregada brasileira sempre esteve além do ponto ótimo.
Veja o estudo: Um estudo sobre a evolução da carga tributária no Brasil: uma análise a partir da Curva de Laffer.
Por que não podemos colocar 32,4% diretamente na Curva de Laffer?
Porque 32,4% do PIB é uma razão macroeconômica de arrecadação, não uma única alíquota incidente sobre uma única base.
Exemplo: uma pessoa pode pagar imposto sobre renda, consumo, propriedade e operações financeiras. Uma empresa pode enfrentar tributos sobre lucro, folha, faturamento, circulação de mercadorias e outros eventos.
Somar tudo e dividir pelo PIB é útil para medir o tamanho agregado da tributação, mas não revela a elasticidade nem o pico de arrecadação de cada imposto.
Curva de Laffer e informalidade
A informalidade é um canal particularmente importante em países onde parte relevante da atividade econômica pode migrar para fora das bases formais.
Uma tributação mais alta pode aumentar o incentivo à informalidade, mas a resposta também depende de fiscalização, tecnologia, desenho tributário, simplicidade e probabilidade de punição.
Da mesma forma, simplificar impostos e reduzir custos de conformidade pode ampliar a base formal mesmo sem uma grande redução da alíquota nominal.
Curva de Laffer e sonegação: são a mesma coisa?
Não. Sonegação é apenas um dos canais que podem reduzir a base tributável.
A reação também pode ocorrer de forma totalmente legal: trabalhar menos, investir menos, consumir outro produto, mudar a forma jurídica da empresa, alterar o momento de uma operação ou deslocar atividade econômica.
Um corte de imposto pode se pagar sozinho?
Pode acontecer, mas é uma condição exigente.
Para o corte “se pagar”, o aumento da base tributável precisa ser forte o suficiente para compensar integralmente a alíquota menor.
Se uma alíquota cai 20%, mas a base cresce apenas 5%, a arrecadação provavelmente cairá. Para existir um efeito Laffer completo, a resposta econômica precisa ser muito maior.
Curva de Laffer e crescimento econômico são a mesma discussão?
Não. Uma redução de imposto pode estimular investimento ou crescimento e, ainda assim, reduzir a arrecadação no curto ou médio prazo.
A Curva de Laffer pergunta principalmente sobre receita tributária. Crescimento econômico, distribuição de renda, produtividade e bem-estar são perguntas relacionadas, mas diferentes.
A alíquota que maximiza arrecadação é a melhor para a sociedade?
Não necessariamente.
Imagine que o governo pudesse arrecadar um pouco mais com uma alíquota muito elevada, mas isso provocasse grande perda de investimento ou bem-estar. O ponto de máxima receita não seria automaticamente o melhor resultado social.
Política tributária envolve escolhas sobre:
- quanto arrecadar;
- quem paga;
- qual atividade é tributada;
- quanto o sistema distorce decisões econômicas;
- como o dinheiro público será usado.
A Curva de Laffer é uma teoria de direita?
A Curva de Laffer ficou associada a debates políticos sobre cortes de impostos, especialmente nos Estados Unidos, mas a existência de respostas comportamentais à tributação é uma questão econômica empírica, não uma conclusão partidária.
O debate sério não é se “a curva existe” como conceito. É onde está o ponto relevante para determinado imposto e quão forte é a resposta da base tributável.
O que a Reforma Tributária muda nessa discussão?
A transição brasileira para novos tributos sobre consumo reforça um ponto importante: arrecadação não depende apenas da alíquota.
Um sistema com base mais ampla, menos exceções, melhor aproveitamento de créditos e maior conformidade pode arrecadar de forma diferente de um sistema fragmentado, mesmo que uma alíquota nominal pareça semelhante.
Por isso, avaliar a reforma apenas perguntando “qual será a alíquota?” é insuficiente. Base de incidência, exceções, créditos, fiscalização e comportamento dos contribuintes também importam.
Curva de Laffer aplicada a impostos específicos
A curva costuma ser mais útil quando aplicada a um tributo ou mercado específico.
| Tipo de imposto | Possíveis respostas da base |
|---|---|
| Imposto de renda | Oferta de trabalho, planejamento, momento de realização da renda, migração |
| Imposto corporativo | Investimento, localização de lucros, estrutura de capital |
| Impostos sobre consumo | Substituição de produtos, redução de consumo, informalidade |
| Tributos sobre cigarro/álcool | Redução de consumo, contrabando, substituição |
| Imposto sobre patrimônio | Planejamento, mudança de propriedade ou jurisdição, dependendo do ativo |
5 conclusões que a Curva de Laffer permite — e 5 que ela não permite
| É correto dizer | Não é correto concluir automaticamente |
|---|---|
| Alíquotas mudam incentivos | Todo corte de imposto aumenta arrecadação |
| A base tributável pode reagir | Existe uma alíquota ótima universal |
| Existe um ponto de máxima receita no modelo | A carga tributária/PIB identifica esse ponto |
| Evasão pode afetar arrecadação | Todo imposto alto gera menos receita |
| O efeito precisa ser medido empiricamente | O Brasil inteiro está de um único lado da curva |
Perguntas frequentes sobre a Curva de Laffer
Quem criou a Curva de Laffer?
O conceito ficou popularmente associado ao economista norte-americano Arthur Laffer na década de 1970. A ideia de que impostos muito elevados podem reduzir a própria base de arrecadação, porém, é anterior a ele e aparece em discussões econômicas mais antigas.
O que acontece com 0% de imposto?
A arrecadação daquele imposto é zero, pois não existe alíquota cobrada.
Com 100% de imposto a arrecadação é necessariamente zero?
Na representação didática tradicional, usa-se 100% como extremo em que a base desapareceria. Na vida real, a resposta pode ser mais complexa: atividades podem continuar por razões contratuais, não monetárias ou porque a alíquota efetiva não incide sobre toda a renda. O ponto serve principalmente para ilustrar o mecanismo do modelo.
O Brasil tem carga tributária alta?
Em comparação com a América Latina, sim: o Brasil arrecada uma parcela do PIB bem acima da média regional. Em comparação com a média dos países da OCDE, a diferença é muito menor. Além do nível, é necessário avaliar a composição e a distribuição da carga.
A Curva de Laffer prova que o Brasil deveria cortar impostos?
Não. Para justificar que um corte elevaria arrecadação, seria necessário estimar a resposta da base tributável para o imposto analisado e demonstrar que ela seria suficientemente grande.
A Curva de Laffer serve para qualquer imposto?
O princípio pode ser aplicado a diferentes tributos, mas a forma da curva e o ponto de máxima arrecadação mudam conforme a base e o comportamento dos contribuintes.
Resumo: o que você precisa guardar
- A Curva de Laffer relaciona alíquota e arrecadação.
- A base tributável pode diminuir quando a tributação altera comportamentos.
- Reduzir impostos só aumenta arrecadação se a resposta da base for suficientemente grande.
- Não existe uma alíquota de Laffer universal.
- Carga tributária como percentual do PIB não é a alíquota do eixo da curva.
- A carga tributária brasileira foi estimada em 32,40% do PIB em 2025 pelo Tesouro Nacional.
- O Brasil tributa relativamente mais que a média latino-americana, mas sua relação tributos/PIB está próxima da média da OCDE em comparações internacionais recentes.
- Não é correto concluir que todo o sistema tributário brasileiro está “do lado errado” da curva.
- Cada imposto precisa ser analisado com dados próprios.
- Maximizar arrecadação não é a mesma coisa que maximizar bem-estar econômico.
Fontes e metodologia editorial
Para separar teoria de opinião, este conteúdo utiliza dados e estudos de fontes institucionais e acadêmicas: Tesouro Nacional — Carga Tributária 2025, Receita Federal — Carga Tributária no Brasil 2024, OCDE — Revenue Statistics: Brazil, FMI — Tax Rate Cuts and Tax Compliance: The Laffer Curve Revisited e o estudo acadêmico brasileiro publicado na SciELO.
Dados de carga tributária podem usar metodologias distintas. O artigo identifica as fontes e evita combinar séries incompatíveis como se fossem equivalentes.
Conteúdo educacional e apartidário. O objetivo é explicar um conceito econômico e apresentar evidências, não defender uma alíquota tributária específica.